 Skribent: Andreas Hogmalm
Uppdaterad 29 oktober 2026
Inflation i Sverige
Skribent: Andreas Hogmalm
Inflation är en allmän ökning av priserna på varor och tjänster. Den mäts som hur mycket priserna har stigit jämfört med samma månad året innan. I Sverige mäter SCB inflationen med KPI och KPIF, och Riksbankens mål är att KPIF ska öka med 2 procent per år. Sverige hade hög inflation i slutet av 1970-talet och början av 1980-talet och igen 2022 och 2023.
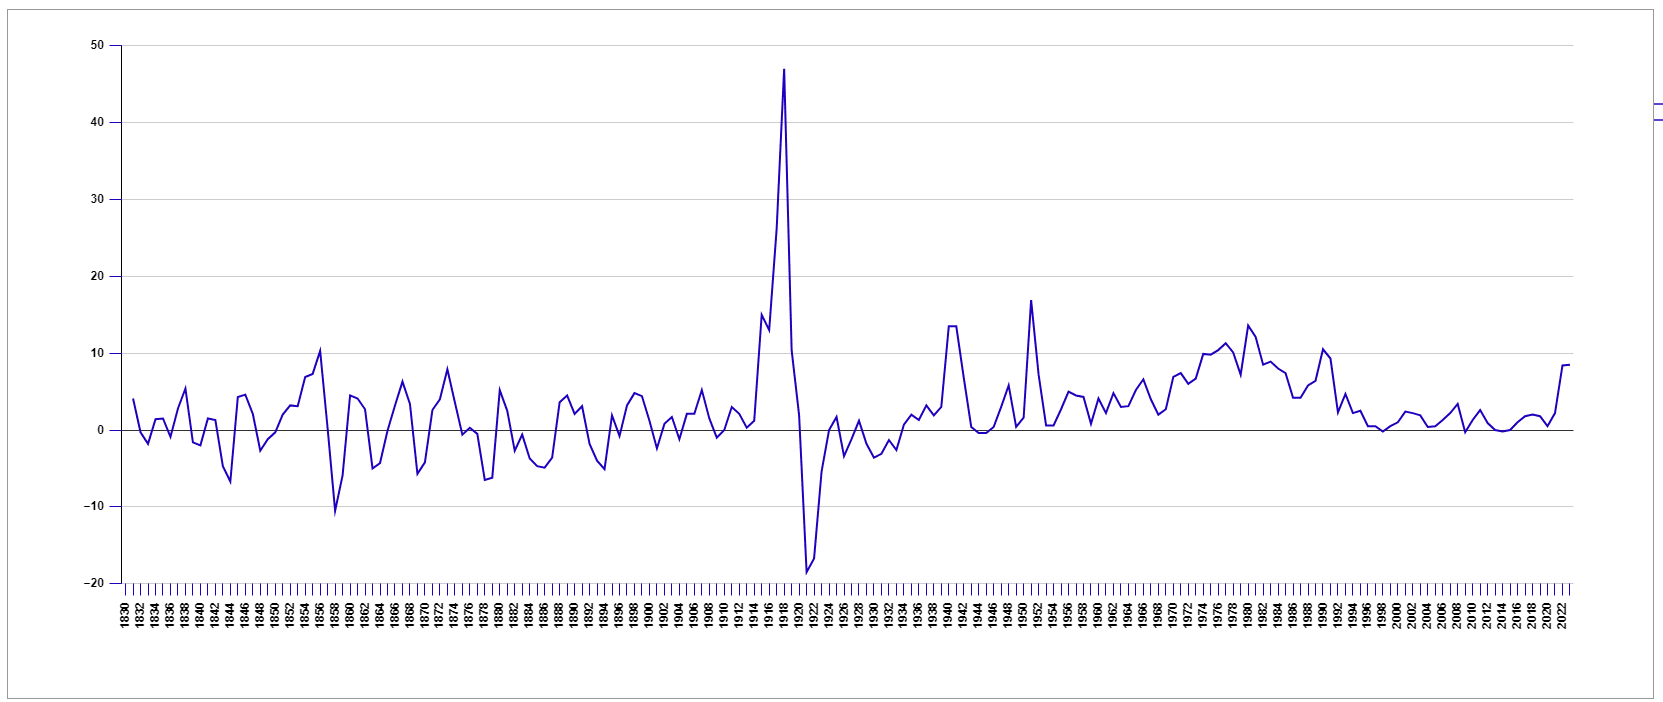
Historisk inflation i Sverige sedan 1830 finns i graf och tabell längst ner på sidan.
Inflationen just nu
I september 2026 var inflationstakten 1,5 procent mätt med KPIF och 1,1 procent mätt med KPI, enligt SCB:s siffror för september 2026 som publicerades den 14 oktober 2026. SCB publicerar nya siffror varje månad. Den senaste siffran och Riksbankens kommentar finns på Riksbankens sida Inflationen just nu.
Vad inflation är
Inflation är den genomsnittliga prisökningen på varor och tjänster under de senaste tolv månaderna. Är inflationen 4 procent kostar samma varor och tjänster i genomsnitt 4 procent mer än för ett år sedan.
Genomsnittet döljer stora skillnader. Priset på mat, el eller drivmedel kan stiga mycket mer än genomsnittet medan annat blir billigare. Därför påverkas hushåll olika mycket av samma inflation, beroende på vad de lägger sina pengar på. Riksbanken förklarar det i filmen nedan.
Riksbanken förklarar: Inflationen är inte lika för alla
Inflationen mäts med KPI och KPIF
KPI, konsumentprisindex, är det vanligaste måttet på inflation. SCB tar fram det varje månad. KPI bygger på en korg av varor och tjänster som ska spegla vad ett hushåll i Sverige köper, från boende och livsmedel till drivmedel och nöjen. Inflationen är hur mycket priset på korgen har ändrats sedan samma månad året innan.
Om korgen kostar 100 000 kr i februari ett år och 105 000 kr i februari året efter är inflationen 5 procent.
Inflation enligt KPI

(Bildkälla: SCB.se)
Diagrammet visar att inflationen enligt KPI låg under 2 procent nästan hela tiden från 2012 till slutet av 2021. Under de åren försökte Riksbanken på olika sätt få upp inflationen mot målet.
KPIF
KPIF står för KPI med fast ränta. Det räknas på samma sätt som KPI, men effekten av ändrade bolåneräntor räknas bort. Riksbanken har haft KPIF som mått för inflationsmålet sedan 2017.
Skälet är att Riksbankens egna räntebeslut annars skulle ge en missvisande bild. När Riksbanken höjer styrräntan för att dämpa inflationen stiger bolåneräntorna, och då stiger KPI även om andra priser ökar långsammare. KPIF visar prisökningen utan den effekten. Riksbanken följer också andra mått, till exempel KPIF exklusive energi.
Orsaker till inflation
Inflation har sällan en enda orsak. Oftast är det flera av de här som samverkar.
Kraftigt ökade kostnader
När företagens kostnader stiger kraftigt höjer de sina priser. Händer det i en enstaka bransch är det inte inflation, men när nästan alla branscher drabbas stiger den allmänna prisnivån.
Ett exempel är oljekrisen i början av 1970-talet. Oljepriset steg kraftigt efter oroligheter i flera oljeproducerande länder, och transporter, uppvärmning och varor med olja som råvara blev dyrare.
För stor efterfrågan
Priser styrs av utbud och efterfrågan. Vill många köpa samma sak kan säljaren ta mer betalt. Om det sker i många branscher samtidigt stiger den allmänna prisnivån. Det händer främst i en kraftig högkonjunktur, när både företag och hushåll har god ekonomi och accepterar högre priser.
Importerad inflation
Importerad inflation uppstår när priserna stiger i de länder Sverige köper varor från, eller när kronan försvagas så att importen blir dyrare i kronor.
Hur mycket kronan påverkar inflationen är experterna inte överens om. I en intervju med Tidningen Näringslivet anger Christina Nyman (Handelsbanken) att ”en tioprocentig försvagning av valutakursen kan göra 0,5 procentenheter på inflationen”, men att genomslaget kan bli större.
Förväntad inflation
Om företag och hushåll tror att inflationen blir hög agerar de efter det, och då blir den hög. Ett företag som räknar med att kostnaderna stiger med 20 procent nästa år sätter sina priser efter det. Fackförbund tar också hänsyn till väntad inflation när de förhandlar om löner. Därför är det viktigt för Riksbanken att förväntningarna ligger nära målet.
Ökad penningmängd
Inflation betydde ursprungligen ökad penningmängd, alltså att det finns mer pengar i omlopp. När räntan är låg lånar företag och hushåll mer, och då skapas nya pengar. Penningmängden kan också öka när staten ger bidrag och stöd.
Grafen nedan visar hur penningmängden växte långsammare, och till och med minskade, efter Riksbankens räntehöjningar 2022 och 2023.
Förändring av penningmängd, från motsvarande månad föregående år

(Bildkälla: SCB.se)
Riksbankens inflationsmål
Riksbankens uppdrag är att ”ansvara för penningpolitiken med målet att hålla inflationen låg och stabil över tid” (Riksbank.se). Målet är att KPIF ska öka med 2 procent per år. Inflationsmålet beslutades 1993, efter krisen i början av 1990-talet, och har gällt sedan 1995.
Med ett fast mål vet företag och hushåll ungefär hur priserna kommer att utvecklas och kan planera efter det. Att målet är 2 procent och inte 0 ger en marginal mot deflation, alltså sjunkande priser, och ger Riksbanken mer utrymme att sänka räntan i en lågkonjunktur.
Riksbanken förklarar: Varför har vi ett inflationsmål?
Styrräntan är Riksbankens verktyg
Det viktigaste verktyget för att nå målet är styrräntan. Den påverkar räntorna som bankerna tar och ger, och därmed hur mycket hushåll och företag lånar, sparar, konsumerar och investerar. Hur styrräntan har förändrats sedan 1995 finns på sidan om historisk styrränta.
Högre styrränta ger lägre inflation
En högre styrränta gör lån dyrare, till exempel bolån och företagslån. När en större del av inkomsten går till räntor minskar konsumtionen.
Högre räntor gör också att mindre pengar går till aktier och bostäder. När aktie- och huspriser faller minskar konsumtionen ytterligare, och bankerna lånar ut mindre.
Lägre efterfrågan och högre räntekostnader slår hårdare mot vissa branscher än andra. Byggbranschen drabbas ofta tidigt. Under 2022 rapporterades att flera företag stoppade all produktion av nya bostäder när kostnaderna och räntorna steg.
En högre ränta brukar också stärka kronan. Importerade varor blir då billigare, och den importerade inflationen minskar.
Så påverkar räntan inflationen
Minskad efterfrågan ger lägre inflation
När hushåll och företag köper mindre kan företagen inte höja priserna lika mycket som tidigare. Prisökningstakten, alltså inflationen, går ner.
Lägre styrränta ger högre inflation
En lägre styrränta ger motsatt effekt. Utlåningen ökar, mer pengar kommer i omlopp och efterfrågan stiger, vilket på sikt driver upp inflationen mot målet.
Mellan 2013 och 2015 låg inflationen nära noll, och Riksbanken sänkte styrräntan flera gånger. Hösten 2014 sänktes den till noll, och i februari 2015 infördes en historisk ”minusränta”, alltså en negativ styrränta. Den låga räntan låg kvar i flera år eftersom inflationen ändå inte steg. När inflationen ökade kraftigt från slutet av 2021 höjde Riksbanken styrräntan i flera steg, från noll våren 2022 till 4 procent hösten 2023.
Styrräntan 2015 till 2024

(Bildkälla: Riksbank.se)
Dyrare eller bara inflation
När priserna stiger brukar lönerna också stiga. Om lönerna ökar lika mycket som KPI har hushållen i genomsnitt samma köpkraft som tidigare. För att se om något verkligen har blivit dyrare jämför du prisökningen med KPI.
Bilden nedan visar hur priserna på bostäder har utvecklats mellan 1981 och 2022 jämfört med KPI. Från början av 2000-talet har bostadspriserna stigit betydligt mer än den allmänna prisnivån.

Inflationen och din privatekonomi
Inflationen minskar värdet på pengar. Ger ditt sparkonto 2 procent i ränta när inflationen är 3 procent kan du köpa mindre för pengarna efter ett år, trots att beloppet har växt. Det som räknas är den reala räntan, alltså räntan minus inflationen. Den kan du räkna ut med vår räntekalkylator.
För den som har lån verkar inflationen åt andra hållet. Skulden står kvar i kronor, men varje krona blir mindre värd, och om lönen följer inflationen tar lånet en mindre del av inkomsten. Samtidigt brukar räntorna stiga när inflationen är hög, och då ökar kostnaden för lån med rörlig ränta.
Historisk förklaring av inflation
Ordet inflation betyder ursprungligen ökad penningmängd, och länge var det också definitionen. När det finns mer pengar i omlopp blir varje krona värd mindre, och det krävs fler kronor för att köpa samma saker. Priserna stiger.
Penningmängden kan till exempel öka när en stat skapar nya pengar för att betala sina utgifter. På kort sikt får staten mer att röra sig med, men när det finns mer pengar i samhället sjunker deras värde.
Tänk dig att alla i Sverige plötsligt fick 100 000 kr i månadslön. Då skulle de flesta vara beredda att betala mer för boende, mat och drivmedel, och priserna skulle stiga tills pengarna räckte till ungefär lika mycket som förut.
Historisk inflation i Sverige
Grafen och tabellen visar inflationen i Sverige varje år från 1830 till 2023, mätt med KPI. Kolumnen prisnivå är ett index där priserna 1914 är satta till 100. Siffror för senare år publicerar SCB.
Inflationen 1830 till 2023 i en graf

Inflationen år för år
| År | Inflation | Prisnivå |
|---|---|---|
| 1830 | 63 | |
| 1831 | 4,1 | 65 |
| 1832 | −0,3 | 65 |
| 1833 | −1,8 | 64 |
| 1834 | 1,4 | 65 |
| 1835 | 1,5 | 66 |
| 1836 | −0,9 | 65 |
| 1837 | 2,8 | 67 |
| 1838 | 5,4 | 71 |
| 1839 | −1,6 | 70 |
| 1840 | −2,0 | 68 |
| 1841 | 1,5 | 69 |
| 1842 | 1,3 | 70 |
| 1843 | −4,7 | 67 |
| 1844 | −6,7 | 62 |
| 1845 | 4,3 | 65 |
| 1846 | 4,6 | 68 |
| 1847 | 2,1 | 69 |
| 1848 | −2,7 | 68 |
| 1849 | −1,2 | 67 |
| 1850 | −0,3 | 67 |
| 1851 | 2,0 | 68 |
| 1852 | 3,2 | 70 |
| 1853 | 3,1 | 72 |
| 1854 | 6,9 | 77 |
| 1855 | 7,3 | 83 |
| 1856 | 10,3 | 91 |
| 1857 | 0,2 | 92 |
| 1858 | −10,5 | 82 |
| 1859 | −5,9 | 77 |
| 1860 | 4,5 | 81 |
| 1861 | 4,1 | 84 |
| 1862 | 2,7 | 86 |
| 1863 | −5,0 | 82 |
| 1864 | −4,3 | 78 |
| 1865 | −0,1 | 78 |
| 1866 | 3,2 | 81 |
| 1867 | 6,3 | 86 |
| 1868 | 3,4 | 89 |
| 1869 | −5,7 | 84 |
| 1870 | −4,2 | 80 |
| 1871 | 2,6 | 82 |
| 1872 | 4,0 | 86 |
| 1873 | 7,9 | 92 |
| 1874 | 3,6 | 96 |
| 1875 | −0,6 | 95 |
| 1876 | 0,3 | 95 |
| 1877 | −0,5 | 95 |
| 1878 | −6,5 | 89 |
| 1879 | −6,2 | 83 |
| 1880 | 5,2 | 88 |
| 1881 | 2,5 | 90 |
| 1882 | −2,7 | 87 |
| 1883 | −0,6 | 87 |
| 1884 | −3,7 | 84 |
| 1885 | −4,7 | 80 |
| 1886 | −4,9 | 76 |
| 1887 | −3,6 | 73 |
| 1888 | 3,6 | 76 |
| 1889 | 4,5 | 79 |
| 1890 | 2,1 | 81 |
| 1891 | 3,1 | 83 |
| 1892 | −1,8 | 82 |
| 1893 | −4,0 | 79 |
| 1894 | −5,1 | 75 |
| 1895 | 1,9 | 76 |
| 1896 | −0,8 | 75 |
| 1897 | 3,2 | 78 |
| 1898 | 4,8 | 81 |
| 1899 | 4,4 | 85 |
| 1900 | 1,2 | 86 |
| 1901 | −2,4 | 84 |
| 1902 | 0,8 | 85 |
| 1903 | 1,7 | 86 |
| 1904 | −1,2 | 85 |
| 1905 | 2,1 | 87 |
| 1906 | 2,1 | 89 |
| 1907 | 5,2 | 93 |
| 1908 | 1,5 | 95 |
| 1909 | −1,0 | 94 |
| 1910 | 0,0 | 94 |
| 1911 | 3,0 | 97 |
| 1912 | 2,1 | 99 |
| 1913 | 0,3 | 99 |
| 1914 | 1,2 | 100 |
| 1915 | 15,0 | 115 |
| 1916 | 13,0 | 130 |
| 1917 | 26,2 | 164 |
| 1918 | 47,0 | 241 |
| 1919 | 10,4 | 266 |
| 1920 | 1,9 | 271 |
| 1921 | −18,5 | 221 |
| 1922 | −16,7 | 184 |
| 1923 | −5,4 | 174 |
| 1924 | 0,0 | 174 |
| 1925 | 1,7 | 177 |
| 1926 | −3,4 | 171 |
| 1927 | −1,2 | 169 |
| 1928 | 1,2 | 171 |
| 1929 | −1,8 | 168 |
| 1930 | −3,6 | 162 |
| 1931 | −3,1 | 157 |
| 1932 | −1,3 | 155 |
| 1933 | −2,6 | 151 |
| 1934 | 0,7 | 152 |
| 1935 | 2,0 | 155 |
| 1936 | 1,3 | 157 |
| 1937 | 3,2 | 162 |
| 1938 | 1,9 | 165 |
| 1939 | 3,0 | 170 |
| 1940 | 13,5 | 193 |
| 1941 | 13,5 | 219 |
| 1942 | 6,8 | 234 |
| 1943 | 0,4 | 235 |
| 1944 | −0,4 | 234 |
| 1945 | −0,4 | 233 |
| 1946 | 0,4 | 234 |
| 1947 | 3,0 | 241 |
| 1948 | 5,8 | 255 |
| 1949 | 0,4 | 256 |
| 1950 | 1,6 | 260 |
| 1951 | 16,9 | 304 |
| 1952 | 7,2 | 326 |
| 1953 | 0,6 | 328 |
| 1954 | 0,6 | 330 |
| 1955 | 2,7 | 339 |
| 1956 | 5,0 | 356 |
| 1957 | 4,5 | 372 |
| 1958 | 4,3 | 388 |
| 1959 | 0,8 | 391 |
| 1960 | 4,1 | 407 |
| 1961 | 2,2 | 416 |
| 1962 | 4,8 | 436 |
| 1963 | 3,0 | 449 |
| 1964 | 3,1 | 463 |
| 1965 | 5,2 | 487 |
| 1966 | 6,6 | 519 |
| 1967 | 4,0 | 540 |
| 1968 | 2,0 | 551 |
| 1969 | 2,7 | 566 |
| 1970 | 6,9 | 605 |
| 1971 | 7,4 | 650 |
| 1972 | 6,0 | 689 |
| 1973 | 6,7 | 735 |
| 1974 | 9,9 | 808 |
| 1975 | 9,8 | 887 |
| 1976 | 10,4 | 979 |
| 1977 | 11,3 | 1 090 |
| 1978 | 10,1 | 1 200 |
| 1979 | 7,2 | 1 286 |
| 1980 | 13,6 | 1 461 |
| 1981 | 12,1 | 1 638 |
| 1982 | 8,5 | 1 778 |
| 1983 | 8,9 | 1 937 |
| 1984 | 8,0 | 2 092 |
| 1985 | 7,4 | 2 246 |
| 1986 | 4,2 | 2 341 |
| 1987 | 4,2 | 2 440 |
| 1988 | 5,8 | 2 582 |
| 1989 | 6,4 | 2 748 |
| 1990 | 10,5 | 3 036 |
| 1991 | 9,3 | 3 319 |
| 1992 | 2,3 | 3 395 |
| 1993 | 4,7 | 3 553 |
| 1994 | 2,2 | 3 631 |
| 1995 | 2,5 | 3 723 |
| 1996 | 0,5 | 3 740 |
| 1997 | 0,5 | 3 760 |
| 1998 | −0,2 | 3 754 |
| 1999 | 0,5 | 3 772 |
| 2000 | 1,0 | 3 809 |
| 2001 | 2,4 | 3 902 |
| 2002 | 2,2 | 3 986 |
| 2003 | 1,9 | 4 063 |
| 2004 | 0,4 | 4 078 |
| 2005 | 0,5 | 4 097 |
| 2006 | 1,3 | 4 152 |
| 2007 | 2,2 | 4 244 |
| 2008 | 3,4 | 4 390 |
| 2009 | −0,3 | 4 378 |
| 2010 | 1,3 | 4 434 |
| 2011 | 2,6 | 4 550 |
| 2012 | 0,9 | 4 590 |
| 2013 | 0,0 | 4 588 |
| 2014 | −0,2 | 4 580 |
| 2015 | 0,0 | 4 578 |
| 2016 | 1,0 | 4 623 |
| 2017 | 1,8 | 4 706 |
| 2018 | 2,0 | 4 798 |
| 2019 | 1,8 | 4 884 |
| 2020 | 0,5 | 4 908 |
| 2021 | 2,2 | 5 014 |
| 2022 | 8,4 | 5 434 |
| 2023 | 8,5 | 5 898 |